

ยุทธศาสตร์ 25 ปี BOI: ดันไทยสู่เป้าหมาย Made-in-Thailand Chips
บีโอไอเปิดแผนยุทธศาสตร์ 25 ปี (2026-2050) พลิกโฉมไทยจากฐานรับจ้างประกอบชิปสู่ห่วงโซ่อุตสาหกรรมเซมิคอนดักเตอร์ครบวงจร ตั้งเป้าตั้งโรงงานเวเฟอร์แห่งแรกปี 2030

ภาพประกอบจากคลังภาพสต็อก ไม่ใช่ภาพจากเหตุการณ์จริง
- ไทยตั้งเป้าเปลี่ยนผ่านอุตสาหกรรมชิปใน 25 ปี (2026-2050) สู่ Made-in-Thailand Chips
- บีโอไอวางแผนสร้างโรงงานผลิตชิปซิลิคอนเชิงพาณิชย์แห่งแรกภายในปี 2030 ด้วยเทคโนโลยี Legacy Node
- แบ่งแผนพัฒนาเป็น 3 ระยะ มุ่งเป้ารายได้อุตสาหกรรม 1.5 แสนล้านดอลลาร์สหรัฐในปี 2050
- เน้นเจาะ 3 กลุ่มผลิตภัณฑ์หลัก ได้แก่ Optical Components, Power Electronics และ Sensors & IoT
ในปี 2025 ประเทศไทยสร้างมูลค่าการส่งออกสินค้าอิเล็กทรอนิกส์สูงถึง 2.4 ล้านล้านบาท ซึ่งคิดเป็นเกือบหนึ่งในสี่ของการส่งออกทั้งหมด โดยในจำนวนนี้มีมูลค่าเฉพาะสินค้าเซมิคอนดักเตอร์อยู่ที่ 4.51 แสนล้านบาท แม้ตัวเลขการส่งออกจะดูโดดเด่น แต่โครงสร้างที่แท้จริงกลับสะท้อนว่าไทยยังไม่ได้เป็นผู้เล่นในทุกขั้นตอนของห่วงโซ่อุตสาหกรรม เนื่องจากฐานการผลิตเกือบทั้งหมดกระจุกตัวอยู่แค่การประกอบและทดสอบชิป หรือ OSAT (Outsourced Semiconductor Assembly and Test) ให้กับบริษัทต่างชาติ ขณะที่กระบวนการต้นน้ำอย่างการออกแบบชิป การผลิตวงจรบนแผ่นเวเฟอร์ และการถือครองทรัพย์สินทางปัญญา (IP) ซึ่งสร้างมูลค่าสูงกว่ามาก ยังมีฐานอยู่ในประเทศค่อนข้างจำกัด
เพื่อแก้โจทย์ดังกล่าว สำนักงานคณะกรรมการส่งเสริมการลงทุน (BOI) จึงได้จัดทำ National Semiconductor and Advanced Electronics Strategy หรือยุทธศาสตร์เซมิคอนดักเตอร์และอิเล็กทรอนิกส์ขั้นสูงแห่งชาติ ซึ่งเป็นแผนพัฒนาระยะยาว 25 ปี ครอบคลุมช่วงปี 2026-2050 จุดประสงค์หลักไม่ได้หยุดอยู่แค่การดึงบริษัทต่างชาติให้เข้ามาตั้งโรงงานเพิ่มเติม แต่ต้องการขยับขยายฐานอุตสาหกรรมให้ครบวงจร พร้อมทั้งผลักดันให้เกิดบริษัทสัญชาติไทยที่สามารถพัฒนาและถือครองเทคโนโลยีของตนเองได้ จนนำไปสู่เป้าหมาย 'Made-in-Thailand Chips' ที่มีความสามารถในการแข่งขันบนเวทีโลก
กระบวนการผลิตชิปหนึ่งตัวตั้งแต่ต้นจนจบต้องผ่านหลายขั้นตอนสำคัญ เริ่มตั้งแต่การออกแบบวงจรรวม (IC Design) การสร้างวงจรลงบนแผ่นเวเฟอร์ในส่วน Front-end ไปจนถึงการประกอบ บรรจุ และทดสอบคุณภาพในส่วน Back-end ข้อมูลในปี 2026 ชี้ว่าไทยมีฐานการผลิตแบบ Conventional Back-end จำนวน 20 แห่ง และบริษัทอิเล็กทรอนิกส์ขั้นสูง 361 แห่ง แต่มีบริษัทออกแบบชิปเพียง 5 แห่งเท่านั้น และยังไม่มีโรงงานผลิตชิปซิลิคอนบนแผ่นเวเฟอร์เชิงพาณิชย์ (Commercial Silicon Fab) แผนงานของ BOI จึงเดินหน้าสองแนวทางพร้อมกัน คือยกระดับฐานการประกอบเดิมสู่อุตสาหกรรม Advanced Back-end พร้อมกับดึงดูดการลงทุนด้านการออกแบบและการผลิตเวเฟอร์เข้ามาในประเทศ โดยตั้งเป้ามีโรงงานผลิตเวเฟอร์เชิงพาณิชย์แห่งแรกให้ได้ภายในปี 2030
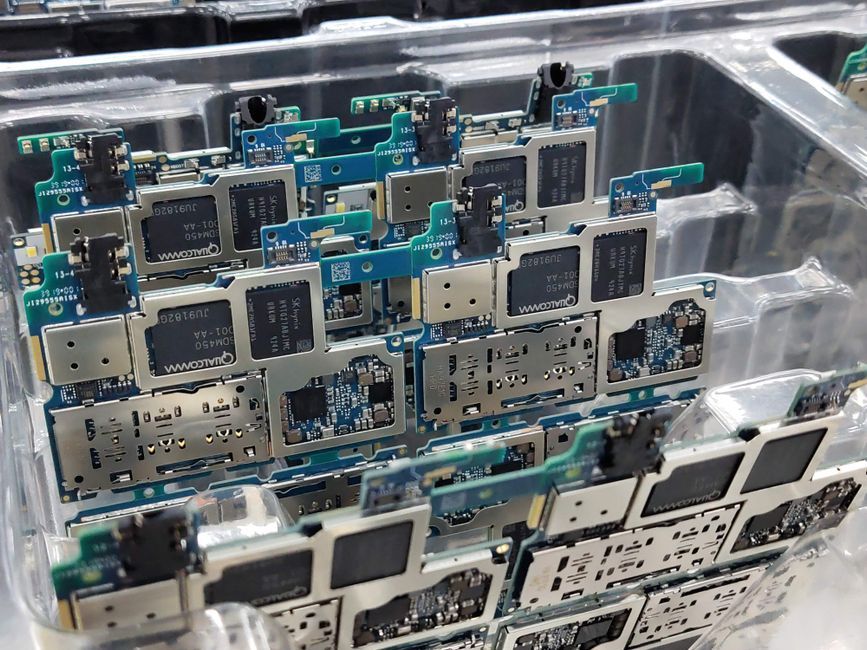
ภาพประกอบจากคลังภาพสต็อก ไม่ใช่ภาพจากเหตุการณ์จริง
โรงงานผลิตชิปแห่งแรกในแผนนี้จะไม่มุ่งเน้นการใช้เทคโนโลยีระดับล้ำหน้าที่สุด แต่จะเริ่มต้นจาก Legacy Node หรือเทคโนโลยีการผลิตที่ใช้งานมาอย่างยาวนาน เนื่องจากชิปจำนวนมากในตลาด โดยเฉพาะสำหรับระบบพลังงาน รถยนต์ไฟฟ้า และเซนเซอร์ ไม่จำเป็นต้องใช้กระบวนการผลิตที่เล็กที่สุด แต่ให้ความสำคัญกับความเสถียร ประสิทธิภาพ และความเหมาะสมกับการใช้งานจริง แนวทางนี้จึงสอดคล้องกับพื้นฐานอุตสาหกรรมเดิมของไทยมากกว่าการกระโดดเข้าแข่งขันในตลาดชิประดับสูงทันที โดย BOI ได้แบ่งแผนพัฒนาออกเป็น 3 ระยะ ดังนี้
- ระยะที่ 5 ปีแรก (ภายในปี 2030): เน้นต่อยอด Conventional Back-end จาก 20 เป็น 25 แห่ง, มี Advanced Back-end 2 แห่ง, เพิ่มบริษัทออกแบบชิปเป็น 8 แห่ง, มีโรงงานเวเฟอร์แห่งแรก, สร้างรายได้ 80,000 ล้านดอลลาร์สหรัฐ, ดึง FDI สะสม 18,000 ล้านดอลลาร์สหรัฐ และพัฒนาบุคลากร 95,000 คน พร้อมตั้งศูนย์ฝึกอบรมเซมิคอนดักเตอร์แห่งชาติ (NSTCs) และยกระดับศูนย์เทคโนโลยีไมโครอิเล็กทรอนิกส์ (TMEC)
- ระยะที่ 2 (ภายในปี 2040): ขยายการลงทุนสู่มูลค่าสูง เพิ่มบริษัทออกแบบชิป 15 แห่ง, โรงงานเวเฟอร์ 2 แห่ง, Advanced Back-end 8 แห่ง, สร้างศูนย์ R&D เฉพาะทาง, สร้างรายได้ 110,000 ล้านดอลลาร์สหรัฐ, FDI สะสม 42,000 ล้านดอลลาร์สหรัฐ และบุคลากร 160,000 คน
- ระยะที่ 3 (ภายในปี 2050): เชื่อมโยงความสามารถทุกส่วนตั้งแต่ต้นน้ำถึงปลายน้ำ มีบริษัทออกแบบชิป 60 แห่ง, โรงงานเวเฟอร์ 5 แห่ง, Advanced Back-end 10 แห่ง, Conventional Back-end 35 แห่ง และบริษัทอิเล็กทรอนิกส์ขั้นสูง 700 แห่ง ตั้งเป้ารายได้ 150,000 ล้านดอลลาร์สหรัฐ (ราว 4.9 ล้านล้านบาท), FDI สะสม 80,000 ล้านดอลลาร์สหรัฐ และสร้างบุคลากรใหม่มากกว่า 230,000 คน
การที่บีโอไอเลือกเริ่มต้นด้วยเทคโนโลยี Legacy Node ถือเป็นยุทธศาสตร์ที่ pragmatic และลดความเสี่ยงได้มาก เนื่องจากตลาดชิปโลกในกลุ่มยานยนต์พลังงานสะอาดและอุปกรณ์ IoT มีความต้องการสูงและสอดคล้องกับซัพพลายเชนเดิมของไทย การพยายามสร้างโรงงานชิปขนาดจิ๋ว (Advanced Node) ตั้งแต่วันแรกต้องใช้เงินลงทุนสูงระดับหลายหมื่นล้านดอลลาร์และองค์ความรู้ที่ซับซ้อนเกินกำลังในระยะเริ่มต้น การสะสมขีดความสามารถจากฐานที่มั่นคงจึงเป็นบันไดขั้นแรกที่สมเหตุสมผลที่สุดในการสร้างรากฐานเทคโนโลยีของประเทศ
นอกจากนี้ ยุทธศาสตร์ดังกล่าวยังมุ่งเน้นกลุ่มผลิตภัณฑ์เฉพาะทาง 3 กลุ่มหลักที่สอดคล้องกับจุดแข็งของประเทศ ได้แก่ อุปกรณ์เชิงแสงและตัวรับส่งสัญญาณ (Transceiver) สำหรับ AI Data Center, เทคโนโลยี Silicon Carbide (SiC) และ Gallium Nitride (GaN) สำหรับยานยนต์ไฟฟ้าและพลังงานสะอาด รวมถึงเซนเซอร์และการออกแบบเฉพาะทางสำหรับยานยนต์และ Smart IoT ซึ่งทั้งหมดสามารถใช้กระบวนการผลิตแบบ Mature Process ที่เติบโตเต็มที่แล้วเป็นจุดตั้งต้นในการสร้างความสามารถในการผลิตภายในประเทศ
ที่มา: Techsauce
พบข้อมูลผิดพลาดในบทความนี้? แจ้งปัญหาบทความนี้
ความคิดเห็น
แสดงความคิดเห็น