

ผู้สูงอายุอังกฤษ-สหรัฐฯ เลือกใช้เงินกองทุนเที่ยวแทนมรดก
ผลสำรวจชี้พ่อแม่ยุคใหม่ 15% ในสหราชอาณาจักรและสหรัฐฯ วางแผนใช้เงินเกษียณให้คุ้มค่าด้วยการท่องเที่ยวและใช้ชีวิตเต็มที่ แทนการทิ้งมรดกไว้ให้ลูกหลาน
ภาพประกอบจากคลังภาพสต็อก ไม่ใช่ภาพจากเหตุการณ์จริง
- ผู้สูงอายุ 15% ในสหราชอาณาจักรเลือกใช้เงินเกษียณเพื่อความสุขตนเองแทนการทิ้งมรดก
- การเปลี่ยนผ่านสู่กองทุนแบบกำหนดเงินสะสม (defined contribution) ทำให้คาดการณ์รายได้ยากขึ้น
- ผู้เกษียณบางส่วน เช่น Karen Green ใช้เงินกว่า 10,000 ปอนด์ต่อปีในการท่องเที่ยวที่โพรวองซ์
- ผู้เชี่ยวชาญแนะนำให้ผู้สูงอายุพูดคุยเปิดอกกับบุตรหลานเรื่องการจัดการทรัพย์สิน
ในขณะที่ผู้สูงอายุหลายคนเลือกเก็บหอมรอมริบเพื่อสร้างกองมรดกส่งต่อให้ลูกหลาน แต่เทรนด์ของผู้สูงอายุยุคใหม่ในสหราชอาณาจักรและสหรัฐอเมริกาเริ่มเปลี่ยนไป โดยหันมาให้ความสำคัญกับการใช้ชีวิตในวัยเกษียณให้คุ้มค่าที่สุดผ่านการท่องเที่ยวและทำกิจกรรมที่ชื่นชอบ แม้ว่าจะหมายถึงการใช้เงินเก็บจนหมดและไม่มีมรดกเหลือให้ลูกหลานเลยก็ตาม
ตัวอย่างเช่น Sarah Moorhouse วัย 64 ปี และ Geoff สามีของเธอ เลือกที่จะใช้เงินจากบำนาญส่วนตัวเพื่อเดินทางท่องเที่ยวและใช้ชีวิตอย่างเต็มที่ โดยทั้งคู่เพิ่งตัดสินใจขายรถสปอร์ตคลาสสิก Sunbeam Alpine เพื่อเปลี่ยนมาขับรถสปอร์ตเปิดประทุนรุ่นใหม่อย่าง Mazda MX-5 แทนที่จะเก็บเงินก้อนนั้นไว้ให้ลูกสาวโตเป็นผู้ใหญ่ทั้งสองคน ซึ่งหนึ่งในนั้นคือ Poppy ก็ได้กล่าวกับสำนักข่าว BBC ว่าเธอมีความสุขมากที่พ่อแม่ได้ออกไปใช้ชีวิตสนุกสนาน
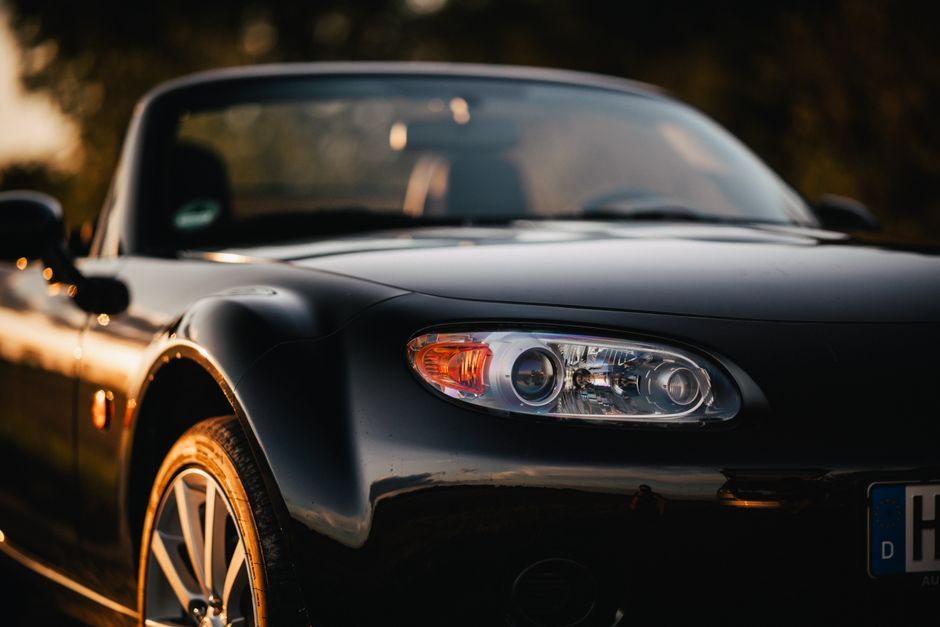
ภาพประกอบจากคลังภาพสต็อก ไม่ใช่ภาพจากเหตุการณ์จริง
ผลสำรวจจากบริษัทให้บริการด้านบำนาญ Standard Life ในเดือนมีนาคมระบุว่า พ่อแม่ในสหราชอาณาจักร 1 ใน 7 หรือคิดเป็น 15% วางแผนที่จะให้ความสำคัญกับการมีความสุขกับเงินของตนเองในวัยเกษียณมากกว่าการทิ้งมรดกไว้ข้างหลัง ขณะที่ในสหรัฐอเมริกา ตัวเลขของผู้ที่คาดหวังว่าจะได้รับมรดกจากพ่อแม่ลดลงเหลือ 20% ในปีที่ผ่านมา จากเดิมที่เคยอยู่ระดับ 25% ตามรายงานจากบริษัทบริการทางการเงิน Northwestern Mutual
Mike Ambery ผู้อำนวยการฝ่ายบำนาญและการออมของ Standard Life อธิบายว่าพฤติกรรมนี้ส่วนหนึ่งเกิดจากการหายไปของกองทุนบำนาญแบบการันตีเงินเดือนขั้นสุดท้าย (final-salary pensions) ที่เคยจ่ายเงินรายเดือนให้ตลอดชีพ และถูกแทนที่ด้วยกองทุนบำนาญแบบกำหนดเงินสะสม (defined contribution) ที่เงินในกองทุนอาจหมดลงได้ ทำให้ผู้คนรู้สึกว่าการใช้ชีวิตให้คุ้มค่าในยามที่ยังมีสุขภาพดีเป็นทางเลือกที่แน่นอนกว่า นอกจากนี้ ข้อมูลยังชี้ว่า 69% ของผู้เกษียณใน UK และ 56% ในสหรัฐฯ มีบำนาญส่วนตัวเพิ่มเติมจากบำนาญรัฐ
การเปลี่ยนผ่านจากระบบบำนาญแบบการันตีรายได้ตลอดชีพ (Defined Benefit) สู่ระบบที่ผู้เกษียณต้องบริหารจัดการเงินออมด้วยตนเอง (Defined Contribution) ทั่วโลก ส่งผลให้จิตวิทยาการใช้เงินของผู้สูงอายุเปลี่ยนไปอย่างมีนัยสำคัญ เนื่องจากความกังวลว่าเงินเก็บอาจหมดก่อนอายุขัย ประกอบกับอัตราเงินเฟ้อและค่าครองชีพที่สูงขึ้น ทำให้คนรุ่นใหม่และผู้สูงอายุต้องปรับมุมมองต่อแนวคิดเรื่องการส่งต่อมรดกข้ามรุ่น โดยหันมาให้คุณค่ากับการลงทุนในประสบการณ์ชีวิตและสุขภาพของตนเองในช่วงบั้นปลาย
อีกหนึ่งตัวอย่างคือ Karen Green อดีตชาวเบิร์กเชียร์ที่ย้ายไปใช้ชีวิตอยู่ที่แคว้นโพรวองซ์ ทางตอนใต้ของประเทศฝรั่งเศส เป็นเวลา 11 ปีแล้ว โดยเธอใช้เงินมากกว่า 10,000 ปอนด์ต่อปีไปกับการท่องเที่ยว Karen อธิบายว่าเธออยู่ในสถานะกึ่งเกษียณเนื่องจากยังมีรายได้จากการทำงานที่ปรึกษาทางธุรกิจและการปล่อยเช่าอสังหาริมทรัพย์ ซึ่งช่วยให้เธอมีรายได้เทียบเท่ากับตอนที่ทำงานเต็มเวลา และเธอได้เตือนลูกๆ ของเธอแล้วว่าอาจไม่มีเงินเหลือเป็นมรดกให้
"ผู้เกษียณจำเป็นต้องพูดคุยอย่างตรงไปตรงมากับบุตรหลานผู้ใหญ่ ซึ่งบางคนอาจจะกำลังคาดหวังและพึ่งพามรดกจากพ่อแม่"
Matthew Loveless, รองประธานบริษัท Northwestern Mutual ในโอไฮโอ
ที่มา: BBC Business
พบข้อมูลผิดพลาดในบทความนี้? แจ้งปัญหาบทความนี้
ความคิดเห็น
แสดงความคิดเห็น